政治概況
除了1942-1945時,新加坡遭日本侵略並佔領的三年之外,在1959以前,新加坡為英國殖民地長達144年的時間,一直到1963年才加入了馬來西亞聯邦,並於兩年後獨立。
而長期作為英國殖民地的新加坡,在法律層面上為普通法係(英系),並且相關立法由議會推進。而政府的組成也是以西敏制(Westminster System)為基礎,並且由三個政府機構分權,其分別為立法機構(總統與議會)、執行機構(內閣、執政黨、總理)、以及新加坡的司法機構。
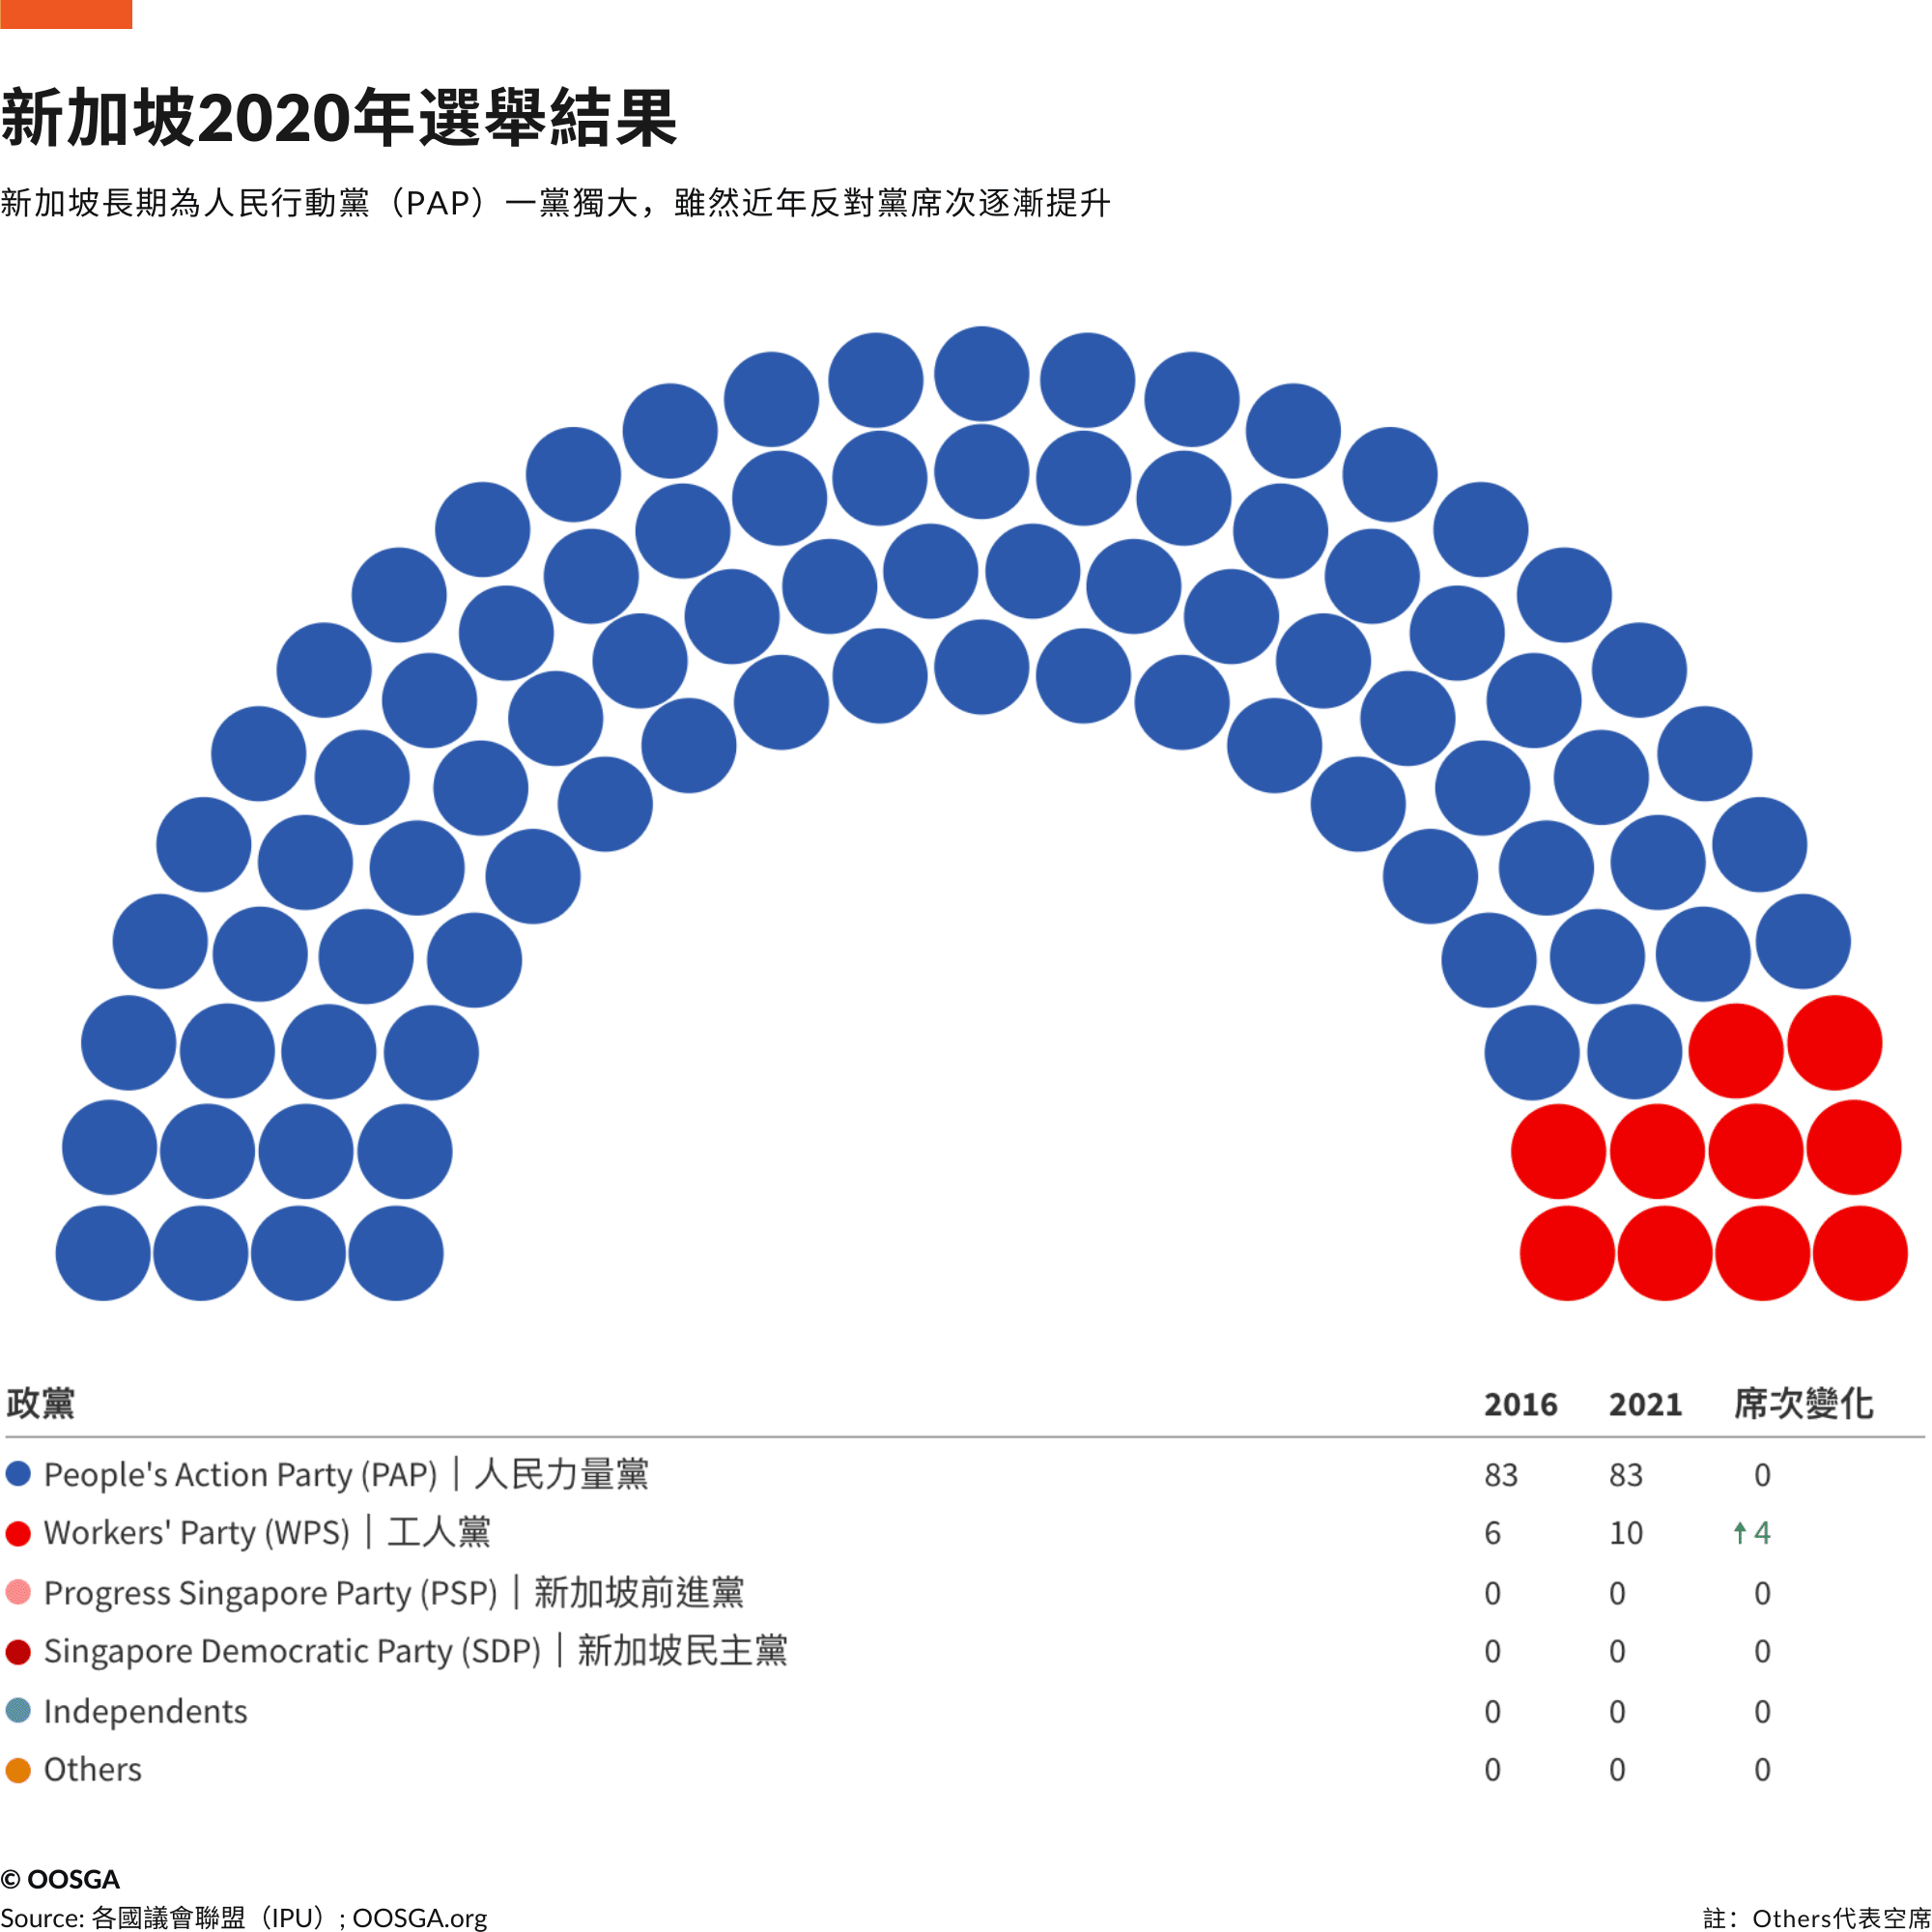
新加坡從自治時期(1959-1963)、馬來西亞聯邦之下(1963-1965)、以及後續建國之後(1965-現今),新加坡都是以人民行動黨治理(PAP, People's Action Party),而這幾十年間在經濟發展上繳出的出色成績,以及人民持續改善的生活水準與品質,也使PAP持續在全國選舉中獲得勝利,在最近一期的全國選舉中,PAP更是拿下了93個席次中的83席。
然而近年間,隨著新加坡非漢民族的國民(印度、馬來)佔比全國公民比重越高,PAP的影響力也逐漸下降,同時,越來越多的新加坡政治人物發聲批評人民行動黨的家長作風的管理模式,以及其在限制反對黨派發展的動作。再者,新加坡政府關聯企業(GLC, Government Linekd Companies)在新加坡許多產業中非常明顯的參與,也使許多政治人物質疑其立法的中立性。然而出於新加坡幾乎沒有重大貪腐存在的政治環境(全球清廉印象指數排名第五名),也使公民對於相關議題不慎敏感。
政治變化
當我們展望未來幾年時,新加坡的政治格局和政策演變將圍繞許多重要領域展開。預計未來五年內可能發生的領導層過渡是一個主要焦點。除此之外,我們預計新任總理將推出“Forward Singapore Exercise”,這一舉措引起了相當大的興趣。
勞工、移民和公眾情緒政策的變化也將發揮至關重要的作用。預計政府將調整其在這些領域的立場,以適應國內和全球不斷變化的動態。
在國際舞台上,新加坡正在密切關注中美之間的競爭,因為這場權力博弈的結果可能會嚴重影響其自身的地緣政治地位和經濟前景。此外,東盟共同體內部的緊張局勢也帶來了自身的挑戰,需要謹慎應對。此外,IPEF、CPTPP、RCEP等關鍵協議的落實也將成為重要焦點。這些協議有望重新定義經濟和戰略關係,並對新加坡在全球經濟舞台上的地位產生深遠影響。總而言之,未來幾年新加坡的政治和政策發展將進入一個複雜而充滿活力的階段。
政策制定
在政策制定方面,新加坡政府將集中精力提高公民的生活質量。在今年(2023)二月份的預算討論中,當局宣布承諾分配更多資金,以減輕新加坡中低收入居民的生活成本負擔並加強社會安全網。資源重新分配將會適度轉變,但我們認為新加坡不會偏離其精英管理方針,成為一個全面的福利國家。這一變化可能會通過增加雇主和富裕個人的納稅義務和對中央公積金的強制性繳款(一項養老金支付的強制性儲蓄計劃)而產生輕微影響。
議會討論還研究了穩定房地產市場和提高住房負擔能力的戰略。宣布的措施包括增加購房者印花稅和住房發展局轉售公寓的補貼,旨在減少住房費用和等待時間。然而,預計 2023 年房地產價格和租金將迅速上漲,可能會引起公眾的不滿,並導致僱用外國人的成本上升,進而可能對新加坡企業的增長戰略產生負面影響。
公眾越來越擔心大量外國勞動力可能會佔據原本可以由新加坡人填補的工作崗位。為此,政府多次提高就業准證的最低月薪要求,2020年初為3,600新元(2,650美元),從2022年9月起升至5,000新幣。儘管如此,政府還推出了靈活的工作准證,旨在吸引頂尖人才,特別是科技領域的人才,要求最低工資為 30,000 新元或同等重大成就。此外,還出台了適應性強的外國人才政策,允許具有戰略意義或成長性的企業僱用更多中等技能的S准證持有者,在一定程度上緩解了勞動力短缺問題。然而,這些努力並不意味著外國勞工法規的大幅放鬆。與這些變化相關的高成本和不確定性可能會阻止跨國公司僱用外國員工擔任某些高技能職位。
選舉追蹤
在最近一次(2020)年的全國選舉(GE, General Election)中,長期執政的人民行動黨(PAP)持續取得絕大多數席次,在93席次中獲得了83席。再者,自2004起執政至今的李顯龍總理也成功獲得了連任,以非常大比例的差距擊敗主要反對黨領袖,以及工人黨秘書長的畢丹星(MP)。
然而隨著李顯龍總理的年紀越高,接班人的認定也將在近年間明朗,建立在李總理於今年年初的一次訪談的回覆中,副總理黃循財普遍被認為是接班下一任總理的熱門人選,雖然一切都將取決於2025年選舉結果而定;雖然如黃副總理所述,提早接任有也有相當的可能性。
即將於 2025 年 11 月舉行的大選預計將於 2024 年"Forward Singapore Exercise"完成後舉行。這項舉措主要由黃副總理牽頭,旨在滿足新加坡公民不斷變化的需求。儘管李總理預計將帶領人民行動黨參加選舉,但投票的主要目的將是衡量黃副總理的受歡迎程度和合法性。我們的分析表明,人民行動黨的勝利將具有決定性作用,足以促進黃副總理在下一個議會任期初期順利過渡到總理職位。儘管如此,還是存在一個潛在的陷阱:如果人民行動黨的普選票數跌至 60% 以下,這可能會破壞過渡的穩定,並使黃副總理的候選資格面臨危險。
至於工人黨(WP),預計將在下次選舉中保住眾議院席位。其他反對黨,例如新加坡進步黨和新加坡民主黨,可能有輕微的機會通過較小的單議員選區進入議會,人民行動黨派出的候選人知名度較低,或者被任命為非選區議員。議會。然而,反對派不太可能在不久的將來威脅人民行動黨的絕對多數席位。
外交政策
新加坡傳統上是東南亞的重要轉運點,也是全球最繁忙的集裝箱港口之一。它作為樞紐的作用反映了這個城邦有限的自然資源和對對外貿易的嚴重依賴。新加坡貿易占 GDP 的比例很高,進一步凸顯了這一特徵,2022 年該比例將達到 336.8%,是世界上最高的國家之一。
新加坡逐漸成為重要的製造基地,並已成為石油供應、服務和煉油的區域中心。該國的貿易格局正在不斷演變,資本貨物的比例不斷上升,特別是工業材料、機械、石油鑽探設備和電信。與此同時,隨著製造商將重點轉向國際市場而不是區域市場,服務變得越來越重要。
新加坡實際上是一個自由港,實行自由貿易政策。除了 1994 年針對進口徵收的商品和服務稅外,很少有商品需要繳納關稅或限制。大多數貨物可以自由地進出新加坡。然而,進出口活動需要獲得海關和新加坡企業發展局的許可。TradeNet是一個電子數據交換網絡,是提交這些許可證並確保其獲得批准的平台。
2022年,新加坡的商品出口額為5158億美元,高於2021年的4573億美元。同樣,商品進口額也從上一年的4062億美元增至2022年的4576億美元。這種上升趨勢使 2022 年貿易順差達到 582 億美元(如果按國際收支平衡計算則為 1365 億美元)。2022年,服務業餘額也保持順差,達到326億美元,較去年大幅增加。
Singstat數據顯示,在2022 年,中國為新加坡最大的單一出口市場,約佔新加坡出口的 13%。其他重要的出口市場是美國、歐盟、台灣和馬來西亞。中國同時也是新加坡最大的進口來源地,佔總量的13.4%,其次是馬來西亞、台灣、歐盟和美國。主要出口類別(不包括轉口)包括機械和設備、礦物燃料和化學品,這些類別在新加坡的主要進口類別中也佔有突出地位。
新加坡是包括世貿組織在內的多個國際貿易機構的成員。從地區角度看,它是由 21 個成員國組成的亞太經濟合作組織 (APEC) 論壇和亞洲開發銀行的一部分。新加坡也是東南亞國家聯盟(ASEAN)的一部分,該聯盟包括文萊、柬埔寨、印度尼西亞、老撾、馬來西亞、緬甸、菲律賓、泰國和越南。
東盟於2015年底正式創建東盟經濟共同體。這一單一市場和生產基地旨在促進商品、服務和投資在整個地區的自由流動。然而,像歐盟那樣的完全經濟一體化可能還需要幾年時間。東盟與澳大利亞、新西蘭、中國、香港、印度、日本和韓國簽訂了有效的自由貿易協定(FTA)。新加坡是區域全面經濟夥伴關係(RCEP)的一部分,涉及東盟和其他幾個國家。
新加坡於2021年4月批准了RCEP協議,截至2022年中,該協議已在15個參與國中的13個國家生效。儘管RCEP條款不具約束力且執行機制薄弱,但主要通過供應方協調,有助於鞏固新加坡作為貿易中心的地位。新加坡與主要經濟體之間的大部分關稅削減已經實施,因此 RCEP 預計不會帶來變革。
新加坡也是《跨太平洋夥伴關係全面進步協定》(CPTPP)的簽署國。CPTPP取代了2017年美國退出後崩潰的由12個成員國組成的跨太平洋夥伴關係協定。新加坡批准了CPTPP協議,該協議於2018年底生效。這個城市國家繼續積極倡導中國加入CPTPP ,儘管它與美國提出的印太經濟框架接軌。
它擁有 17 個有效的雙邊貿易協定,包括與澳大利亞、中國、印度、日本和歐洲自由貿易聯盟(包括冰島、列支敦士登、挪威和瑞士)等的協定。這個城市國家於2018年與歐盟簽署了期待已久的自貿協定和投資保護協定。自貿協定已於2019年實施,投資保護協定正在等待歐盟成員國批准。
在中美關係持續緊張的背景下,新加坡處於有利地位,可以作為潛在的搬遷目的地而受益。隨著中國公司越來越多地選擇在這裡設立國際總部,將其業務與中國大陸分開,技術供應鏈的分叉可能對新加坡有利。儘管香港政治存在不確定性,但新加坡似乎對地區總部更具吸引力。然而,除了少數利基領域外,新加坡不太可能在金融服務和相關投資流方面取代香港。
經商環境
新加坡繼續作為領先的商業中心閃耀,鞏固了其作為最佳經商地點之一的地位。其強大的政治穩定性和有效性使其在亞太地區領先於最接近的競爭對手香港。在一系列自由貿易、投資和數字經濟協議的推動下,全國人均 GDP 較高,預計貿易將強勁增長,這將推動東南亞及其他地區的市場機會。
新加坡以其歡迎外國投資和貿易的政策以及最先進的技術基礎設施而聞名。政府積極培育科技初創企業的發展,以及將高科技解決方案融入公共服務的開創性努力,進一步鞏固了其作為全球領先商業環境的地位。
新加坡的財政政策也旨在促進商業發展。雖然稅收框架預計將保持穩定,但預計將推出重大變化。未來幾年,預計將通過增加間接稅以及高收入個人和奢侈品消費者面臨的稅收增加來擴大收入基礎。在此期間的後半段,碳稅將大幅增加。
然而,新加坡在一些領域面臨挑戰。隨著寫字樓租金的上漲,預計該國的投資和運營成本將會增加,從而略微削弱其基礎設施的吸引力。此外,勞動力市場已經是新加坡為數不多的弱點之一,可能面臨進一步的壓力。儘管強調提高工人的技能,但對外國勞動力的限制增加可能會加劇許多主要部門現有的勞動力短缺。
DATA EXPLORER
從數據,觀察變化。
政府支出(佔比總GDP)
Note: (%)|2023後為預測(IMF)
查看圖表數據 +
| 期間 | ● 中低收入國家 | ● 高收入國家 | ● 新加坡 | ● 全球 |
|---|---|---|---|---|
| '90 | 13.1 | 17.7 | 9.6 | 16.7 |
| '00 | 14.2 | 17.3 | 9.5 | 16.8 |
| '10 | 13.7 | 16.4 | 10.5 | 15.9 |
| '15 | 14.4 | 18.9 | 9.7 | 17.5 |
| '16 | 15.1 | 17.6 | 10.2 | 16.7 |
| '17 | 15.1 | 17.5 | 10.3 | 16.7 |
| '18 | 15.1 | 17.3 | 10.2 | 16.5 |
| '19 | 15 | 17.3 | 10 | 16.5 |
| '20 | 15.2 | 17.4 | 10.2 | 16.6 |
| '21 | 15.9 | 18.8 | 12.2 | 17.8 |
| 2022 | 14.7 | 18.4 | 10.8 | 17 |
原始資料另有未標註期間的數值,未納入圖表:中低收入國家:0;高收入國家:0;新加坡:10;全球:0
國內經常帳餘額(佔比GDP)
單位:(% of GDP)|2023後為預測
查看圖表數據 +
| 期間 | ● 已開發國家 | ● 台灣 | ● 新加坡 | ● 開發中國家 |
|---|---|---|---|---|
| 2017 | 1 | 14.1 | 18.1 | -0.1 |
| 18 | 0.7 | 11.6 | 15.7 | -0.2 |
| 19 | 0.7 | 10.7 | 16.2 | 0 |
| 20 | 0.3 | 14.4 | 16.5 | 0.4 |
| 21 | 0.9 | 15.2 | 18 | 0.9 |
| 22 | -0.4 | 13.3 | 19.3 | 1.5 |
| 23 | 0.2 | 11.8 | 16.6 | 0.4 |
| 24 | 0.3 | 12.1 | 15.2 | 0.4 |
| 25 | 0.4 | 11.7 | 14.6 | 0.2 |
| 26 | 0.4 | 11.3 | 14 | 0 |
| 27 | 0.4 | 11.4 | 12.5 | -0.2 |
| 28 | 0.4 | 10.9 | 11.8 | -0.3 |
政府債務(佔比GDP)
單位:(% of GDP)|2023後為預測
查看圖表數據 +
| 期間 | ● 已開發國家 | ● 開發中國家 | ● 台灣 | ● 新加坡 |
|---|---|---|---|---|
| 2017 | 103.4 | 51.3 | 34.5 | 107.8 |
| 18 | 102.9 | 52.6 | 33.9 | 109.4 |
| 19 | 104.1 | 55 | 32.7 | 127.8 |
| 20 | 122.9 | 64.6 | 32.1 | 149 |
| 21 | 117 | 64.1 | 30.1 | 147.7 |
| 22 | 112.3 | 64.2 | 29.7 | 167.5 |
| 23 | 112.1 | 67 | 26.6 | 167.9 |
| 24 | 112.7 | 68.6 | 23.3 | 168.3 |
| 25 | 113.8 | 70.5 | 20.3 | 168.8 |
| 26 | 114.6 | 72.2 | 17.5 | 169.3 |
| 27 | 115.3 | 73.8 | 14.9 | 169.8 |
| 28 | 116.3 | 75.4 | 12.5 | 170.2 |
外國投資總額
單位:百萬美金
查看圖表數據 +
| 期間 | ● 台灣 | ● 印度 | ● 新加坡 | ● 歐美&亞洲國家平均 |
|---|---|---|---|---|
| '70 | 2,061 | 2,361 | 93 | 5,204 |
| '80 | 19,878 | 11,440 | 1,235.75 | 30,501 |
| '90 | 67,425 | 22,640 | 5,574.74 | 62,665 |
| '00 | 151,950 | 60,878 | 15,515.3 | 117,984 |
| '10 | 277,352 | 375,353 | 55,322.43 | 273,333 |
| '15 | 284,434 | 416,788 | 69,774.55 | 309,700 |
| '16 | 279,175 | 439,643 | 65,363.06 | 304,975 |
| '17 | 315,487 | 498,259 | 99,210.31 | 335,144 |
| '18 | 334,007 | 538,635 | 81,180.54 | 366,680 |
| '19 | 329,157 | 529,245 | 111,480 | 360,728 |
| '20 | 345,126 | 499,095 | 74,750.51 | 330,155 |
| '21 | 446,371 | 660,499 | — | 407,947 |
外國直接投資佔比全球
單位:萬分之一
查看圖表數據 +
| 期間 | ● 台灣 | ● 印度 | ● 新加坡 | ● 歐美&亞洲國家平均 |
|---|---|---|---|---|
| '70 | 53.2 | 60.94 | 75.26 | 163.46 |
| '80 | 85.32 | 49.1 | 231.35 | 160.26 |
| '90 | 155.06 | 52.07 | 232.85 | 173.41 |
| '00 | 189.16 | 75.79 | 98.88 | 176.29 |
| '10 | 144.13 | 195.05 | 286.97 | 171.69 |
| '15 | 133.51 | 195.63 | 253.29 | 175.04 |
| '16 | 133.6 | 210.39 | 240.35 | 175.63 |
| '17 | 137.16 | 216.63 | 456.03 | 175.41 |
| '18 | 132.62 | 213.86 | 875.63 | 175.31 |
| '19 | 133.08 | 213.98 | 678.75 | 175.58 |
| '20 | 154.34 | 223.19 | 655.01 | 177.36 |
| '21 | 159.84 | 236.51 | — | 175.84 |
出口總額
單位:百萬美金
查看圖表數據 +
| 期間 | ● 台灣 | ● 印度 | ● 新加坡 | ● 歐美&亞洲國家平均 |
|---|---|---|---|---|
| 1970 | 2,061 | 2,361 | 2,420 | 5,204 |
| 1980 | 19,878 | 11,440 | 24,031 | 30,501 |
| 1990 | 67,425 | 22,640 | 64,045 | 62,665 |
| 2000 | 151,950 | 60,878 | 180,957 | 117,984 |
| 2010 | 277,352 | 375,353 | 474,820 | 273,333 |
| 2015 | 284,434 | 416,788 | 549,432 | 309,700 |
| 2016 | 279,175 | 439,643 | 525,346 | 304,975 |
| 2017 | 315,487 | 498,259 | 588,223 | 335,144 |
| 2018 | 334,007 | 538,635 | 665,749 | 366,680 |
| 2019 | 329,157 | 529,245 | 658,107 | 360,728 |
| 2020 | 345,126 | 499,095 | 627,461 | 330,155 |
| 2021 | 446,371 | 660,499 | 733,773 | 407,947 |
出口佔比全球
單位:萬分之一
查看圖表數據 +
| 期間 | ● 台灣 | ● 印度 | ● 新加坡 | ● 歐美&亞洲國家平均 |
|---|---|---|---|---|
| 1970 | 53.2 | 60.94 | 62.47 | 163.46 |
| 1980 | 85.32 | 49.1 | 103.14 | 160.26 |
| 1990 | 155.06 | 52.07 | 147.29 | 173.41 |
| 2000 | 189.16 | 75.79 | 225.28 | 176.29 |
| 2010 | 144.13 | 195.05 | 246.74 | 171.69 |
| 2015 | 133.51 | 195.63 | 257.89 | 175.04 |
| 2016 | 133.6 | 210.39 | 251.41 | 175.63 |
| 2017 | 137.16 | 216.63 | 255.74 | 175.41 |
| 2018 | 132.62 | 213.86 | 264.33 | 175.31 |
| 2019 | 133.08 | 213.98 | 266.07 | 175.58 |
| 2020 | 154.34 | 223.19 | 280.6 | 177.36 |
| 2021 | 159.84 | 236.51 | 262.75 | 175.84 |
歷年失業率
Note:%|2023後為預測(IMF)
查看圖表數據 +
| 期間 | ● 已開發國家 | ● 美國 | ● 台灣 | ● 新加坡 |
|---|---|---|---|---|
| 2017 | 5.7 | 4.4 | 3.8 | 2.2 |
| 18 | 5.1 | 3.9 | 3.7 | 2.1 |
| 19 | 4.8 | 3.7 | 3.7 | 2.3 |
| 20 | 6.6 | 8.1 | 3.9 | 3 |
| 21 | 5.6 | 5.4 | 4 | 2.7 |
| 22 | 4.5 | 3.6 | 3.7 | 2.1 |
| 23 | 4.4 | 3.6 | 3.7 | 1.8 |
| 24 | 4.6 | 3.8 | 3.7 | 1.8 |
| 25 | 4.5 | 3.9 | 3.7 | 1.8 |
| 26 | 4.4 | 3.6 | 3.7 | 1.8 |
| 27 | 4.4 | 3.6 | 3.7 | 1.8 |
| 28 | 4.4 | 3.5 | 3.7 | 1.7 |
資料來源
- 經濟資料:OECD、世界銀行、IMF、當地政府
- 貨幣轉換與推算:IMF所提供之匯率資料為基礎
- 失業率估算:ILO、UNECE、當地政府勞工資料統計
- 經商資料評分:世界銀行Doing Business Report(出於該機構2021後停止出版,數據為2020)、經濟學人智庫(EIU)
- 貿易資料:聯合國Comtrade
- 選舉資料:各國議會聯盟(IPU)統整、美聯社
- ICT基礎建設:國際電信聯盟(ITU)
- 稅務資料:世銀、當地政府統計
- 最低薪資料:當地政府統計
- 數據統整與歸算:OOSGA.org
- 分析:小組分析